
Submitted by भरत. on 2 September, 2026 - 02:27
तिसर्या मोदी सरकारचा अर्धा कार्यकाल पूर्ण होत आला. म्हणून २.५.
देशपातळीवरच्या राजकारणाची चर्चा करण्यासाठी हा धागा.
विषय:
शब्दखुणा:
Groups audience:
Group content visibility:
Public - accessible to all site users
शेअर करा

पण मी लिहिलंय ते मान्यच करा
पण मी लिहिलंय ते मान्यच करा (माझीच लाल ) हा आग्रह मी कधीच धरत नाही. >> लोकांवर उपकार झाले.
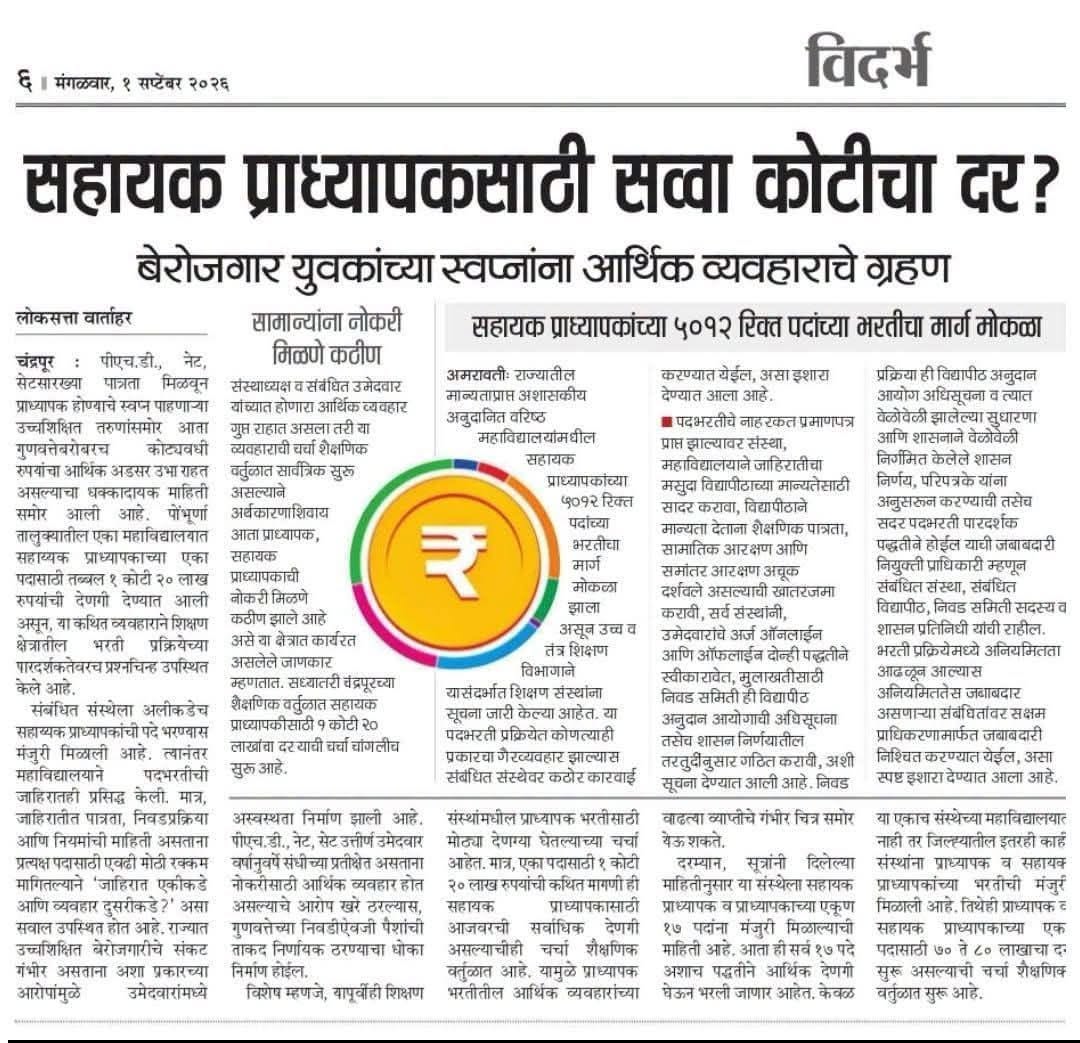
यांचा पगार किती, वसुली कशी करणार?
https://www.youtube.com/watch
https://www.youtube.com/watch?v=Zl6qS4Zu0Xk
पुणे विद्यापीठात तीन लाखात बोगस डिग्री.
लोकांवर उपकार झाले>>>
लोकांवर उपकार झाले>>>
धन्यवाद, अशाच उत्साहवर्धक प्रतिक्रियांमुळे अजून लिहिण्याचा हुरूप येतो.
तुम्हाला उद्देशून काहीच
तुम्हाला उद्देशून काहीच लिहीलेले नाही. बळंच का छाती पिटून घेताय?
राजभुली मदन अज्ञानी आचार्य
राजभुली मदन अज्ञानी आचार्य मूळ पदावर आले वाटतं
सरळ सरळ माझा ID प्रतिसादात
सरळ सरळ माझा ID प्रतिसादात लिहिलाय माझा प्रतिसाद कोट केलाय अन मला उद्देशून लिहिलं नाही.
ठीक आहे नसेल लिहिलं तर नाही.
एकाच आयडीने बोला.
एकाच आयडीने स्वच्छंदी बोला.
स्पार्कल म*करांनी माझ्यावर का
स्पार्कल म*करांनी माझ्यावर का डूख धरला असेल?
स्पार्कल यांचा ओरिजिनल
स्पार्कल यांचा ओरिजिनल तृतीयपंथाचार्य असल्याने या आयडीने असले चाळे क्करावे लागतात.
मला तर पटतय बाबा माझं
मला तर पटतय बाबा माझं लिहिलेलं. पण मी लिहिलंय ते मान्यच करा (माझीच लाल ) हा आग्रह मी कधीच धरत नाही. >>>
सरकार करत असलेली पायाभूत सेवांच्या विकासकामांतील गुंतवणूक या ७.८% जीडीपी च्या आकड्यांमधील ३५% ते ४०% पैसा पंप करते आहे (त्या मध्ये शक्तीपीठ महामार्ग, बुलेट ट्रेन यांसारखे नको असलेले प्रकल्प ही आले), जो २०१३ ला १० ते १२% होता. हे पैसे सरकार कसे उभे करते? टॅक्स मधून? नाही!! टॅक्स रेव्व्हन्यूची ४०% रक्कम तर घेतलेल्या कर्जांचे व्याज देण्यात जाते, त्या वरचा २०% टॅक्स रेव्हेन्यू सरकारी कर्मचाऱ्याच्या पगारात जातो, ६०% इथेच संपले, नंगा नहायेगा क्या और निचोडेंगा क्या? , तर हा पैसे येतो देशांतर्गत बँकांना बॉण्ड्स ( Government Securities (G-Secs) and Treasury Bills (T-Bills) ) विकत घ्यायला लावून. थोडक्यात देशांतर्गत बँकांकडून कर्ज घेऊन त्या बदल्यात कागदी हमी दिली जाते. यातही ९५% रक्कम देशांतर्गत बँकिंग व्यवस्तेतूनच येते, काय आहे ते आयएमएफ च्या पठाणा सारखे मागे लागत नाहीत ना, कर्ज परतफेडी साठी, आरबीआयने बॉण्ड्स रिन्यू केले की भागते, आजचे उद्या देतो. आरबीआय ला पैसा कशाला हवा कर्जफेडी साठी? लेखापरीक्षण करणारे तेच. आता हा जो देशांतर्गत बँकांकडून कर्ज घेऊन विकासकामांचा धडाका लावला आहे, त्यात होणऱ्या जीडीपीच्या ३५-४० % गुंतवणुकी मधील अर्धी गरज नसलेली गुंतवणूक जरी कमी केली तर जीडीपी चा आकडा काय असावा आणि हे लोक काय खेळ करत आहेत ते जेमतेम तर्क करणाऱ्या व्यक्तीलाही समजून येईल.
मी स्वच्छंदी, माबो या
मी स्वच्छंदी, माबो या आयड्यांनी माझ्या अनेक धाग्यांवर गोंधळ घातला होता. दुर्लक्ष केले. स्पार्कल हा आयडी तेच करत असतो. बेधुंद गोळीबार करणारे असे आयडी यमसदनाला जात असतात, पण याला अॅडमिनचे संरक्षण असते. अॅडमिनच त्या लायकीचे असल्याने हा गोधळ चालू राहतो.
मी स्वच्छंदी किंवा माबो या आयड्यांचे जे कुणी चालक, मालक आहेत त्यांचा माझ्यावर राग का आहे हे त्यांनी इथे नमूद करावे. पण मूळ आयडीने. असल्या भिकार आयडींनी नव्हे.
सरकार करत असलेली पायाभूत
सरकार करत असलेली पायाभूत सेवांच्या विकासकामांतील गुंतवणूक या ७.८% जीडीपी च्या आकड्यांमधील ३५% ते ४०% पैसा पंप करते आहे>>>>>
हा 35–40% आकडा नेमका कुठून आला?
मी 2024-25 चे आकडे पाहिले. त्यात GFCF चा वाटा एकूण GDPच्या 31.6% आहे. पण एकूण GFCF मधील General Government + Public Non-Financial Corporationsचा वाटा 24.1% आहे.
म्हणजे एकूण GDPच्या तुलनेत सरकारी + public-sector fixed investment = 31.6% × 24.1% ≈ 7.6%.
त्यामुळे GDPच्या 35–40% सरकारी गुंतवणूक होते, हा हे आकडेवारीशी जुळत नाही. पण ही आकडेवारी सरकारी आहे, ह्यावर विश्वासच नसेल तर मात्र चर्चा करन उपयोगाचं नाही.
आणि मला स्वतःला तरी बुलेट ट्रेन नको असलेला प्रोजेक्ट वाटत नाही. शिवाय त्याच्या खर्चातील मोठा भाग जपान सरकारच्या JICA मार्फत मिळणाऱ्या अत्यंत सवलतीच्या कर्जातून येतो.
रात्रीचे चांदणे
रात्रीचे चांदणे
हा आकाश बनर्जीचा Vlog पहा, इथे GDP चा झोल चांगल्या प्रकारे समजाऊन सांगितला आहे. कदाचित तुमची मते बदलू शकतील.
https://www.youtube.com/watch?v=xF94g9Mme6s
Submitted by रात्रीचे चांदणे
Submitted by रात्रीचे चांदणे on 3 September, 2026 - 22:18>>>> ईथे तुम्ही मी दिलेल्या आकडेवारीमागील मुळ मुद्दा मिस केला आहात की जाणूण बूजून कांगावा करत आहात? चर्चा क़ोणती चालू आहे? ७.८% जीडीपी अर्थव्यवस्थेची वाढ कशी आली याची, बरोबर? मग ही ७% ची फोड दाखवून तुम्ही काय सिद्ध करत आहात? वास्तवात जीडीपी चे गणित मांडताना तुम्ही दाखवलले ७% गुंतवणूक घेऊन गणित मांडले आहे की मी नमूद केलेले ३५-४०% गुंतवणूक पकडून? आता समजलं मला काय सांगायचंय? जरी प्रायव्हेट प्लेअरही भागीदार असले तरी शेवटी टोल, सेझ च्या माध्यमातून पैसा जनताच भरणार आहे. पण जीडीपीचे आकडे आपणाला हवे तसे आणण्यासाठी वारेमाप इंन्फ्रा प्रोजेक्ट्स आणून GFCF मधली गुंतवणूक कृत्रिमरित्या काही पटीने वाढवायची हे आता फार काळ लपून रहाणार नाही.
https://www.theglobaleconomy.com/India/capital_investment/
केशवकुल, बघतो तो vlog.
केशवकुल, बघतो तो vlog.
मुळात सरकार काही झोल करतच नसेल, असं मी म्हणतच नाही. पण सरकारच्या 7.8% GDP growth ला उत्तर म्हणून 2.8% सांगायचं असेल, तर त्या 2.8% मागची calculations तरी दाखवावी लागतील.
फार्स, मी कुठे कांगावा करतोय? तुम्हीच लिहिलं आहे की GDPच्या आकड्यांमधील 35–40% पैसा सरकारच्या infrastructure investmentमधून पंप होतो. मी उपलब्ध आकडेवारी पाहिली असता हा आकडा साधारण 7.6% येतो.
आणि सरकार वारेमाप infrastructure projects आणून GFCF कृत्रिमरीत्या वाढवत आहे, हा निष्कर्ष नेमका कशाच्या आधारावर काढला? GFCF वाढली म्हणजे ती आपोआप “कृत्रिम” वाढ ठरत नाही.
आपल्या देशाला infrastructureची मोठी गरज आहे. आहे ते infrastructure कित्येक पटीने वाढण्याची गरज आहे. सरकारची risk-taking capacity जास्त असते, त्यामुळे जिथे private sectorला गुंतवणूक करणे अवघड किंवा धोकादायक वाटते, तिथे सरकारने पुढाकार घेऊन पैसा लावण्यात काही गैर नाही.
शिवाय infrastructure investmentचा परिणाम फक्त त्या वर्षाच्या GDPपुरता मर्यादित नसतो. एखादा पायाभूत प्रकल्प उभा राहिल्यानंतर तो पुढची अनेक वर्षे economic activity आणि productivityला हातभार लावू शकतो. उदाहरणार्थ, पुण्याचा Ring Road झाला तर त्याचा परिणाम पुढील अनेक दशकांच्या शहराच्या विकासावर होऊ शकतो. वाढवण बंदरासारख्या प्रकल्पाचा परिणाम तर त्याहून दीर्घकाळ जाणवू शकतो.
सरकारी investment GDPच्या किती टक्के असावी, याचा योग्य benchmark काय असावा याचं उत्तर माझ्याकडे तरी नाही. पण benchmark न देता आणि infrastructure investmentला “GDP artificially inflate करण्याचा मार्ग” म्हणणं मला पटत नाही आणि GFCF वाढली म्हणून GDP growth बनावटही ठरत नाही.
https://www.youtube.com/watch
https://www.youtube.com/watch?v=ReWkJTEcQd4
अजून एक
इथे सुभाषचंद्र गर्ग दस्तुरखुद्द GDP २.६ एक्स्प्लेन करत आहेत.
हा कदाचित तुम्हाला दिसणार नाही. आभार मोदिजी.
असे अनेक वजनदार व्यक्ती ढोल का पोल उघड करत आहेत पण वाचायची इच्छा पाहिजे.
GDP २.६ कसा चुकीचा आहे ते मी
GDP २.६ कसा चुकीचा आहे ते मी आगोदरच लिहून झालंय, तुमच्यासाठी परत चिकटवतो.
मी काय गर्ग एवढा हुशार नाही पण
गर्ग यांच्या 2.6% GDP growth च्या calculation मुख्य गोंधळ असा आहे की ते दोन वेगवेगळ्या GDP मालिकांमधील आकडे एकमेकांशी तुलना करत आहेत.
Q1 FY26 चा ₹86.05 लाख कोटींचा आकडा हा जुन्या GDP मालिकेतील (2011–12 आधार वर्ष) आहे, तर Q1 FY27 चा ₹88.27 लाख कोटींचा आकडा नवीन GDP मालिकेतील (2022–23 आधार वर्ष) आहे.
म्हणून ₹88.27 ÷ ₹86.05 = 2.6% अशी तुलना करून त्याला GDP growth म्हणणे योग्य नाही. ही तुलना apples-to-apples नाही.
नवीन मालिकेनुसार Q1 FY26 चा GDP ₹80.00 लाख कोटी आहे. त्यामुळे त्याच मालिकेतील Q1 FY26 ते Q1 FY27 तुलना केली तर नाममात्र GDP वाढ 10.3% येते आणि स्थिर किमतींवरील वास्तविक GDP वाढ 7.8% येते.
म्हणजे प्रश्न Q1 ची Q1 सोबत तुलना करण्याचा नाही; प्रश्न हा आहे की तुलना करताना दोन्ही वर्षांचे आकडे एकाच GDP मालिकेतील असणे आवश्यक आहे.
व्हिडीओ मात्र निवांत बघतो.
जीडीपीचा गोंधळ
जीडीपीचा गोंधळ
सरकार गेल्या तिमाहीचा बेस बदलत आहे. त्यांनी नवीन सिस्टीम गेल्या फेब्रुवारीत आणली पण पहिल्या तिमाहीचा डेटा जुन्या सिस्टमने जाहीर केला. आता नवीन तिमाहीचा ( चालू वर्षाचा) जीडीपी जाहीर करताना गेल्या वर्षीचा आधीच जाहीर केलेल्या जीडीपीचा (बेस) ते नवीन सिस्टमनुसार बदलून दाखवत आहेत. हे योग्य आहे असे समर्थक म्हणत आहेत.
पण गोची अशी आहे कि नवीन सिस्टमने डेटा बदलायचा तर तो गेल्या दहा पंधरा वर्षांचा बदलायला हवा. म्हणजे मग मागचे जीडीपीचे दर योग्य असतील तर पाठ थोपटून घ्यावी, नसेल तर जबाबदारी घ्यावी.
फक्त सोयीचा असा करंट इयरच्या जीडीपीला बूस्ट दाखवेल म्हणून गेल्या वर्षीचा आपलाच जीडीपी बेस कमी दाखवला जातोय, ज्याने या वर्षी उसळी दिसतेय. पण गेल्या वर्षी हा दर जास्त असल्याने शाबासकी घेतली आहे. हा विरोधाभास आहे.
गर्ग यांनी २.६% हीच खरी gdp
गर्ग यांनी २.६% हीच खरी gdp growth आहे असा दावा केलेला नाही. त्यांच्या एका व्हिडीओत त्यांनी हे स्पष्ट केलेले आहे (वरच्या व्हिडीओतही ते असु शकते, तो अद्याप मीही बघितला नाही). त्यांनी जर मागचा आकडा बदलला नाही तर काय टक्केवारी येईल हे सांगितले.
हे ६ करोड नक्की कशाकरता कमी केले, यावर्षीचा Q1 जीडीपी आणि गेल्या वर्षीच्या Q1 चा जीडीपी यांची तुलना होऊ शकत नाही, ७.८% एवढा दर असेल तर प्रत्यक्षात कुठे, कसे ते दिसत नाही हा मुख्य मुद्दा आहे.
अर्थतज्ज्ञांचे म्हणणे आहे की,
अर्थतज्ज्ञांचे म्हणणे आहे की, जर सरकारने नवीन सिस्टीम लागू केलीच आहे, तर संपूर्ण १० वर्षांची बॅक-सिरीज एकाच वेळी जारी करायला हवी होती.
तसे न करता, फक्त एका वर्षाचा डेटा बदलून ७.८% चा टक्का दाखवणे म्हणजे गणिताचा तांत्रिक वापर करून स्वतःची सोय पाहणे असा ठपका सरकारवर ठेवला जात आहे.
नवीन मालिकेनुसार Q1 FY26 चा
नवीन मालिकेनुसार Q1 FY26 चा GDP ₹80.00 लाख कोटी आहे.
सुरुवातीला हे आकडे जुन्या आकडेवारीने जाहीर केले होते ते अंदाजे ₹८६.०० लाख कोटी होते. नंतर ते नवीन मालिकेनुसार कमी करून ₹८०.०० लाख कोटी केले गेले. कधी कमी केले तो महिना बघा . आता ह्या नवीन मालिकेनुसार ७.८ % GDP वाढ पुढच्या तिमाहीच्या वाढीची तुलना करताना वापरली जाईल तेव्हा ती वाढ खरी आहे की खोटी आहे हे कळेल. तोपर्यंत वाट पाहू.
या तिमाहीचा GDP growth rate
या तिमाहीचा GDP growth rate काढताना मागील वर्षाच्या त्याच तिमाहीशी तुलना केली जाते. त्यामुळे चालू तिमाहीचा GDP नवीन methodology/base yearनुसार मोजला असेल, तर योग्य तुलना करण्यासाठी मागील वर्षाच्या त्याच तिमाहीचा आकडाही त्याच नवीन seriesनुसार revise करावा लागतो.
म्हणून Q1 FY2026-27 च्या 7.8% growthची तुलना Q1 FY2025-26 च्या जुन्या seriesमधल्या आकड्याशी करणे योग्य नाही. दोन्ही आकडे एकाच methodology आणि base yearच्या seriesमधले असणे आवश्यक आहे. MoSPI ने नवीन 2022-23 base-year seriesमध्ये मागील तिमाहींचे estimatesही revise केले आहेत.
त्यांनी नवीन सिस्टीम गेल्या फेब्रुवारीत आणली पण पहिल्या तिमाहीचा डेटा जुन्या सिस्टमने जाहीर केला.>>>>
भारतात एप्रिल पासून आर्थिक वर्ष चालू होत, म्हणजेच ही पहिलच Quarter आहे, दुसरं नाही.
मी म्हणतो तेच खरं असं मी
मी म्हणतो तेच खरं असं मी म्हणत नाही असं कालच कुणी तरी बरळत होतं.
हे सरकार कायम इतकी फेका फेकी
हे सरकार कायम इतकी फेका फेकी करत असते की त्यांचे सगळे दावे तोंडावर आपाटतात.
आकडे सोडून द्या.
जमिनीवरील परिस्थिती काय दर्शवते? आपण कुठल्या दयनीय अवस्थेत आहोत? अशा परिस्थितीत GDP वाढ ७.८ कशी होऊ शकेल?
हे काम आकाश बनर्जीने केले आहे. ते नीट पहा म्हणजे लोक विश्वास का ठेवत नाहीत ते कळेल.
https://www.youtube.com/watch
सोनं खरेदीचा खेळ
https://www.youtube.com/watch?v=C0wmf_XT9hY
७.६ % आकडा जुमलेबाजी आहे हे
७.६ % आकडा जुमलेबाजी आहे हे अनेक अर्थतज्ञांनी ( धाडस करुन ) सांगितले आहे.
राजन म्हणतात ते
फेकआकडे बाजूला ठेवा. कुठेतरी याचे प्रतिबिंब दिसायला हवे.इराणवर अमेरिकेने हल्ला केला, अर्थव्यावस्था नाजूक होती अशावेळी सोने खरेदी करु नका, विदेश दौरे करु नका हे सांगितले. त्यावेळी ते आवाहन ठिक होते. मग आता एव्हढा छान ७.६ % GDP चा आकडा खेचून आणलेला असतांनाही सोने खरेदी करु नका , लग्नासाठी विदेश दौरे टाळा हे पुन्हा का सांगावे लागत आहे ? विरोधाभास आहे.
तरुणांची संख्या सर्वात जास्त असणारा भारत देश आहे. १५ ते २९ या महत्वाच्या वयोगटात, ३६.८ कोटी भारतीय आहेत, पैकी ८.७ कोटी NEET म्हणजे तब्बल २३.६ % बेकार आहेत असे निती आयोगाचा एक अहवाल सांगतो.
१ नव्या मालिकेनुसार जुना
१ नव्या मालिकेनुसार जुना जीडीपी कमी का झाला? नेमके काय बदल झाले?
२. बुलेट ट्रेन चांगली वाटत असेल तर बेसि कमध्येच लोचा आहे - जो भाजपच्या- विशेषतः मोदींच्या विकासाच्या कल्पनेत आहे.
बुलेट ट्रेनने कोणी प्रवास करणार नाही. आम्ही कसा विकास केला हे दाखवायला - दिखावे के लिए करना पडता है - हे त्यांचे शब्द आहेत.
समजा तो पैसा गावे जोडणार्या रस्त्यांवर आणि एस टी महामंडळांच्या बसेसवर खर्च झाला असता तर बुलेट ट्रेनच्या तुलनेत कित्येक पट लोकांच्या जगण्यात कितीतरी अधिक सकारात्मक फरक पडला असता.
दुसरे उदाहरण - उडान योजनेतली विमानतळं. त्यातली किती चालू आहेत? विमान प्रवासासाठी सबसिडी का द्यावी लागते? म्हणजे आम्ही आमची शान दाखवायला ऐरावत घेतला, त्याला पोसा. त्याचा उपयोग किती?
जीडीपी खरोखर वाढेल किंवा फुगवलेली असेल. जोवर आर्थिक विषमता कमी होत नाही , तळाच्या माणसाचं जीवनमान सुधारण्याच्या संधी अर्थव्यवस्था देत नाही, तोवर ८० कोटी लोकांना फुकट राशन आणि लाडक्या बहिणी आणि रडक्या शेतकर्यांना दर महा पैसे देत राहावं लागेल.
इथेनॉल हे आणखी एक ठळक उदाहरण. निति आयोगाचा पेपर म्हणतोय - इथेनॉल निर्मितीसाठी कारखाने टाकले गेले.. त्यासाठी बँकांनी मोठी कर्जे दिली. ती बुडू नयेत म्हणून इथेनॉल व्यवहार्य नसले तरी वापरावे लागेल. त्याचे इतर परिणाम - जल आणि अन्न सुरक्षा -भयंकर असले तरी. मोटारींच्या भागांवर होणारे परिणाम त्यापुढे क्षुल्लक आहेत.
आधीचा जीडीपी अंदाजित असल्याने
आधीचा जीडीपी अंदाजित असल्याने तो फुगवलेला होता ही कबुली कुणी देत नाही. म्हणूनच गेल्या दहा वर्षातले जीडीपी नव्या दराने मोजायला हवेत.
आता आठ वर्षांपूर्वी आणलेल्या गोल्ड बॉण्डस बद्दल. त्या वेळी ३० हजार रूपये तोळा या दराने बॉण्डस खरेदी केले गेले. २०२१ पर्यंत मोठी खरेदी झाली. कोरोना काळात सोन्याचे दर वाढले. पाच वर्षांनंतर एक्झिट प्लॅन होता आणि पूर्ण मुदत आठ वर्षांची. करोना काळात दर अव्वाच्या सव्वा वाढत गेल्याने अनेकांनी मुदत पूर्ण होण्याची वाट पाहिली. या बॉण्डवर अडीच टक्के व्याज आणि त्या वर्षीच्या दराप्रमाणे करमुक्त रक्कम असे स्वरूप होते. सुरूवातीच्या वर्षातच सुमारे ३८ टन सोन्याइतकी गुंतवणूक झाली. २०२४ मधे सरकारने हे बॉण्डस परवडत नसल्याने नवीन गुंतवणुकीसाठी बंद केले.
या ११ सप्टेंबरला आठ वर्षे पूर्ण होत आहेत. तसेच पाच वर्षे मुदत पूर्ण झालेले अनेक जण आहेत. सरकारला परत करताना आता तीनशे टक्क्यांपेक्षा जास्त परतावा द्यायचा आहे. सरकारने हे पैसे सोन्यात न गुंतवता विविध खात्यांना दिले. त्यांच्याकडून एव्हढा परतावा मिळत नाही.
आता सरकारची कसोटी आहे. वर याची लिंक दिलेली आहे.
बुडालेली कर्जं यावर अनेक लोक मौन बाळगून असतात. काही जण या बुडीत कर्जांचे सहानुभूतीदार असतात.
हेच FCNR bonds बद्दल होणार
हेच FCNR bonds बद्दल होणार आहे.
भारतात गेल्या १० ते १२
भारतात गेल्या १० ते १२ वर्षांत विविध बँकांचे (विशेषतः सरकारी बँकांचे) हजारो कोटी रुपयांचे कर्ज बुडवून फरार झालेले , विलफुल डिफॉल्टर घोषित झालेले अनेक मोठे उद्योगपती आहेत.
खाली प्रमुख थकित कर्जदार/उद्योगपती, त्यांच्या कंपन्या आणि बुडालेल्या कर्जाची अंदाजे आकडेवारी दिली आहे:
मोठी कर्ज बुडवलेले प्रमुख उद्योगपती व कंपन्या -
उद्योगपती / प्रमुख नाव, कंपनीचे नाव, थकित कर्जाचा आकडा (अंदाजे)
मेहुल चोक्सी आणि नीरव मोदी - गीतांजली जेम्स, फाइव्हस्टार डायमंड (PNB घोटाळा) रू. १४,००० ते रू. १५,००० कोटी
विजय मल्या - किंगफिशर एअरलाइन्स रू. ९,००० ते रू. १०,००० कोटी
ऋषी अग्रवाल - एबीजी शिपयार्ड (ABG Shipyard) - रू. २२,८४२ कोटी
कपिल आणि धीरज वाधवान - दिवाण हाऊसिंग फायनान्स (DHFL) - रू ३४,६१५ कोटी
विक्रम कोठारी रोटॉमॅक पेन्स रू. ३,६९५ कोटी
जतिन मेहता - Winsome Diamonds रू. ७,००० कोटी
नितीन आणि चेतन संदेशरा स्टर्लिंग बायोटेक रू १५,००० कोटी
यांव्यतिरिक्त अनेक मोठ्या कॉर्पोरेट कंपन्यांची कर्जे बुडाली आहेत किंवा त्यांचे NCLT/दिवाळखोरी न्यायालयात पुनर्रचना करण्यात आली आहे. ही चर्चेतल्या / बातम्यातल्या नावांची फक्त यादी आहे. प्रत्यक्षात ही यादी मोठी आहे.
पुढे...
एकूण टोटल (Total NPA/Default) किती आहे?
जर आपण विलफुल डिफॉल्टर्स (जे कर्ज फेडू शकतात पण फेडत नाहीत किंवा गैरव्यवहार केला आहे) यांचा एकूण आकडा पाहिला, तर:ऑल इंडिया बँक एम्प्लॉईज असोसिएशन (AIBEA) आणि रिझर्व्ह बँकेच्या आकडेवारीनुसार, देशातील विलफुल डिफॉल्टर्सचे एकूण थकित कर्ज सुमारे ₹३ लाख कोटींच्या आसपास पोहोचले आहे.
जर यात एकूण एनपीए (NPA - बुडीत कर्जे) आणि इनसॉल्व्हन्सी' (NCLT) मध्ये गेलेल्या कॉर्पोरेट कर्जांचा समावेश केला, तर हा आकडा रू. ८ ते १० लाख कोटींपेक्षा जास्त होतो. यामधे धूत (व्हिडीओकॉन आणि सुभाषचंद्र गोयल यांच्या एस्सेल वर्ल्डचा समावेश नाही.
यातली किती कर्जे सरकारने/बँकांनी 'राईट ऑफ' (Write-off) केली आहेत? ( बुडीत कर्जाच्या समर्थकांचा आवडता मुद्दा. राईट ऑफ म्हणजे तुम्हाला काहीच कसं कळत नाही छापाचे युक्तीवाद होतात. म्हणून हा सेक्शन.)
रिझर्व्ह बँक ऑफ इंडियाच्या ) माहितीनुसार:गेल्या १० ते १२ वर्षांत (२०१४ ते २०२५-२६ दरम्यान) भारतीय बँकांनी (प्रामुख्याने सार्वजनिक क्षेत्रातील बँकांनी) सुमारे ₹१५ ते १६ लाख कोटी रुपयांची कर्जे राईट ऑफ केली आहेत.
राईट ऑफ (Write-off) म्हणजे माफ (Waive-off) करणे का? या विषयावर मोठा राजकीय आणि आर्थिक वाद घातला जातो.. यात दोन गोष्टी समजून घेणे आवश्यक आहे:
राईट ऑफ म्हणजे तांत्रिक भाषे बँका आपल्या बॅलन्स शीटमधील बुडीत कर्ज कमी करण्यासाठी आणि कर ) बचतीसाठी ही कर्जे खात्यातून वेगळी करतात. शासकीय स्पष्टीकरणानुसार: राईट ऑफ करणे म्हणजे कर्ज पूर्णपणे माफ करणे नाही. बँक कायदेशीर मार्गाने मालमत्ता जप्त करून किंवा लिलाव करून वसुलीची कारवाई सुरूच ठेवते.
मग प्रत्यक्ष वसुली किती झाली? याचे उत्तर राईट ऑफचे समर्थक देतात का? दिलेय का?
रिझर्व्ह बँकेचा डेटा सांगतो की, राईट ऑफ केलेल्या एकूण कर्जांपैकी बँकांना प्रत्यक्ष वसुली केवळ १४% ते १८% च्या दरम्यानच करता आली आहे. म्हणजेच, राईट ऑफ केलेल्या रू. १५ लाख कोटींपैकी सुमारे रू. १२ लाख कोटींहून अधिक रक्कम बँकांना कधीच परत मिळालेली नाही किंवा ती थकीतच राहिली आहे.थोडक्यात: कागदावर सरकार किंवा बँका याला 'कर्जमाफी' मानत नाहीत, परंतु प्रत्यक्षात या बुडीत कर्जांपैकी खूपच कमी रक्कम वसूल होत असल्याने, व्यवहारात त्याचा मोठा फटका बँकांना आणि पर्यायाने करदात्यांच्या पैशांनाच बसतो.
जी वसुली झाली आहे त्या वसुलीची किंमत खरोखर किती आहे हा एक गहन प्रश्न आहे. या किंमती फुगवलेल्या आहेत असा आक्षेप घेतला जातो. विशेषतः किंगफिशरच्या प्रकरणात असे आरोप होत असतात.
जर या गाजलेल्या कर्जांव्यतिरिक्त एकूणच टोटॅलिटी मधे किती कर्जे बुडीत गेली (विशफुल + अन्य) हा आकडा काढला तर तो आकडा इंटरेस्टींग असेल. या शिवाय अदानी, अंबानीं सहीत इलेक्तोरल बॉण्डस खरेदी केलेल्या उद्योगांना करमाफी किती मिळाली हे अन्य कुणी सांगावे.
Pages